Hace poco, una incidencia en Amazon Web Services (AWS) volvió a recordarnos algo bastante obvio: hasta los gigantes fallan.
Parte de su infraestructura sufrió problemas y varios servicios se vieron afectados. Muchísimas empresas tuvieron incidencias, con webs y servicios inaccesibles durante horas, además de problemas en sistemas internos. AWS solucionó el problema y todos seguimos con nuestras vidas.
No tengo pruebas, pero tampoco ninguna duda: nadie fue despedido por haber tomado la decisión de contratar AWS.
Ahora imaginemos exactamente el mismo problema, con exactamente las mismas consecuencias, pero provocado por una pequeña empresa de la que nadie había oído hablar hasta unos meses antes. Me temo que la conversación sería ¡bastante diferente!
Cuando empecé a trabajar en tecnología, hace ya muchos más años de los que me gusta reconocer, había una frase muy conocida en el sector: «A nadie despidieron por comprar IBM».
IBM podía fallar, por supuesto. De hecho, fallaba. Pero elegir IBM era una decisión fácil de defender. Si las cosas salían mal, habías elegido al líder del mercado. ¿Quién podía reprochártelo?
Han cambiado muchas cosas desde entonces, pero esa lógica sigue funcionando exactamente igual. Y no solo en tecnología.
Una pequeña ingeniería compitiendo contra una gran multinacional, un nuevo proveedor industrial intentando entrar en una fábrica, una consultora desconocida frente a una de las grandes o una marca emergente intentando hacerse un hueco en una gran cadena de distribución se enfrentan, en el fondo, al mismo problema.
El riesgo no entiende de industrias.
Y esa idea está en el origen de Underdog Selling, el libro que acabo de publicar sobre cómo vender cuando no eres el favorito.Porque hay algo que mata silenciosamente muchas ventas, especialmente cuando somos una startup, una PYME o, simplemente, el aspirante que intenta desplazar a un líder consolidado: el riesgo.
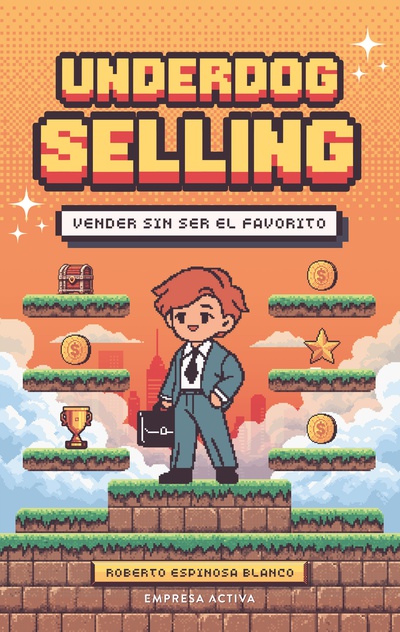
De ahí el término underdog. Literalmente, «el perro de abajo»: el que parte con desventaja en una competición. El término viene de las peleas de perros del siglo XIX, donde el perdedor quedaba debajo, y hoy se usa en deporte, política y negocios para designar al competidor al que nadie da como favorito. El equipo pequeño que se enfrenta al grande, la pyme que compite contra la multinacional, el candidato desconocido frente al establecido.
El elefante en la habitación: el riesgo
En 2023 escribí en mi blog un artículo titulado El riesgo, el asesino invisible de las ventas de startups y PYMEs. En aquel momento llevaba tiempo haciéndome una pregunta que no encontraba suficientemente respondida en las metodologías de ventas que conocía: ¿cómo afecta a una venta el lugar desde el que vendes?
¿Eres una gran multinacional o una PYME? ¿Eres el líder de tu mercado o el aspirante? ¿Una empresa con veinte años de historia o una startup fundada hace seis meses?
Porque, por mucho que nos guste pensar que un gran producto, un buen vendedor y un precio competitivo igualan el terreno de juego, en el mundo real no es lo mismo entrar en una reunión representando a una empresa que todo el mundo conoce que hacerlo con un logo que nadie reconoce.
Y el riesgo tiene además una característica especialmente peligrosa: rara vez se presenta diciendo que es riesgo.
El cliente te hablará del precio. De que te faltan referencias. De una funcionalidad. De que sois pequeños. De que quiere esperar. De que el proyecto ha perdido prioridad.
Pero por debajo de muchas de esas objeciones puede estar funcionando silenciosamente otra pregunta mucho más importante: ¿Qué me pasa a mí si elijo a estos y sale mal?
Porque las empresas no toman decisiones. Las toman personas. Y esas personas ponen, en mayor o menor medida, su prestigio profesional detrás de una compra.
Volvamos a AWS. Si eliges AWS y falla, tienes un problema. Si eliges una pequeña empresa desconocida y falla, tienes el mismo problema y, además, probablemente tendrás que explicar por qué elegiste precisamente a esa empresa. Esa diferencia lo cambia todo.
La extraña epidemia de pilotos en la banca
Hubo una época en la que, por diferentes circunstancias, trabajé con varias fintechs que desarrollaban productos B2B muy avanzados para grandes entidades financieras.
Eran empresas con tecnologías realmente buenas. Algunas hacían cosas que, en aquel momento, parecían estar varios años por delante de las soluciones de los proveedores tradicionales. Y prácticamente todas conseguían algo aparentemente extraordinario: hacer pilotos con las grandes entidades financieras españolas.
Aquello parecía la antesala del éxito. Si los principales bancos estaban probando tu tecnología, la pregunta ya no parecía ser si ibas a vender, sino cuándo ibas a empezar a vender mucho. Pero no ocurría.
Se sucedían las pruebas de concepto, los pilotos, las reuniones con departamentos de innovación y las felicitaciones por lo interesante de la tecnología. Sin embargo, era extraordinariamente difícil dar el siguiente paso: comprar.
Varias de aquellas empresas nunca consiguieron convertir toda aquella actividad en un negocio sostenible y terminaron desapareciendo, a pesar de lo avanzado de sus productos.
Durante mucho tiempo me pareció una paradoja. ¿Cómo podía una empresa conseguir que prácticamente todos sus clientes objetivo probaran su producto y, aun así, no ser capaz de venderlo?
Hoy creo que la respuesta es bastante sencilla. Hacer un piloto tenía muy poco riesgo. Comprar tenía muchísimo.
Para una gran entidad financiera, dejar que una startup hiciera una prueba gratuita o de bajo coste era relativamente fácil. Incluso podía resultar beneficioso: aprendías, explorabas nuevas tecnologías y demostrabas internamente que estabas innovando.
Pero en algún momento había que pasar de innovación a compras. Y entonces cambiaban las preguntas: ¿Esta empresa seguirá existiendo dentro de cinco años? ¿Podrá escalar? ¿Tiene capacidad financiera? ¿Quién va a mantener la solución? ¿Qué ocurre si falla? ¿Puede desplegar esto en otros países?
Y, aunque probablemente nadie lo formulara exactamente así: ¿quién va a explicar que pusimos un proceso importante del banco en manos de una startup que terminó fallando?
El ejemplo de las fintechs es especialmente visible porque lo viví de cerca, pero el mecanismo es exactamente el mismo en cualquier industria.
Puedes fabricar una máquina mejor, prestar un servicio mejor, ofrecer mejores condiciones o tener una propuesta objetivamente superior y seguir perdiendo frente al proveedor de siempre.
Cuanto más importante sea una compra y mayores sean las consecuencias de equivocarse, más importa que la decisión no solo sea buena, sino también defendible. Y ahí el favorito empieza con una enorme ventaja.
Las metodologías de ventas también tienen un problema
Cuando empecé en esto de vender, odiaba las metodologías de ventas. Me parecían una pérdida de tiempo que me impedía hacer lo que realmente quería hacer: estar con clientes y vender.
Las vueltas que da la vida. Muchos años después he terminado escribiendo una.
Con el tiempo no solo cambié de opinión, sino que terminé estudiando, enseñando y utilizando muchas de las grandes metodologías comerciales. Y durante ese proceso hubo algo que me llamó poderosamente la atención.
SPIN nació de una enorme investigación financiada, entre otros, por empresas como IBM y Xerox. Michael Bosworth, creador de Solution Selling, había trabajado también en el entorno comercial de Xerox. Décadas después, The Challenger Sale se construyó estudiando vendedores pertenecientes fundamentalmente a grandes compañías.
Podríamos seguir, pero el patrón es bastante claro.
Las grandes metodologías de ventas se construyeron mirando fundamentalmente a los favoritos. Empresas con marca, referencias, recursos y décadas de historia. El problema es que la mayoría de las empresas no son favoritas.
Esta fue la pregunta que empezó a dar forma a Underdog Selling: ¿qué tenemos que hacer diferente cuando no somos el favorito?
En aquel artículo de 2023 ya decía que tenía «un pequeño boceto en la cabeza» y que quizá algún día pudiera convertirse en una herramienta para quienes competían contra los grandes incumbents. Tres años después, aquel boceto terminó siendo un libro.
Underdog Selling: qué hacer diferente cuando no eres el favorito
Quizá la idea más importante a la que llegué durante ese proceso es también una de las más contraintuitivas. Cuando eres el underdog, normalmente piensas que tu trabajo consiste en demostrar que eres mejor que el favorito: mejor producto, mejor servicio, más innovación, más flexibilidad o mejor precio. Todo eso ayuda, claro. Pero puede no ser suficiente.
Puedes conseguir que un cliente crea sinceramente que tienes la mejor propuesta y aun así perder la venta. Porque tu verdadero competidor no es el favorito. Es el riesgo percibido de elegirte.
De eso trata en buena medida Underdog Selling: de ir acumulando durante todo el proceso comercial pequeñas ventajas que reduzcan progresivamente ese riesgo.
Una buena referencia reduce riesgo. También un defensor dentro de la organización, una narrativa creíble, una prueba o proyecto inicial bien planteado, unas condiciones comerciales que reduzcan el compromiso, garantías, certificaciones, capacidad financiera, una implementación sencilla o conseguir que varias personas dentro del cliente estén dispuestas a defender nuestra elección.
En el libro llamo a esas ventajas power-ups, tomando prestado el término de aquellos videojuegos en los que algunos perdimos demasiadas horas durante los años ochenta.
Ninguno gana una venta por sí solo. Pero acumulados pueden conseguir algo fundamental: que dejemos de ser «esa pequeña empresa que parece interesante, pero…» y nos convirtamos en una opción que alguien esté dispuesto a elegir y defender.
Porque AWS falla. IBM fallaba. Las grandes consultoras se equivocan. Las máquinas de los líderes se averían y los proveedores que llevan veinte años trabajando con un cliente también cometen errores. Ser el favorito nunca ha significado ser infalible. La verdadera ventaja del favorito es otra: elegirlo parece una decisión segura.
Ese es el trabajo del underdog: conseguir que elegirnos deje de parecer una decisión valiente y empiece a parecer una decisión sensata. De eso va Underdog Selling.
Insert Coin!


